
Jubilación Flexible: En Qué se Diferencia de la Jubilación Activa

La jubilación flexible es la modalidad que te permite volver a trabajar a tiempo parcial después de haberte jubilado por completo, cobrando al mismo tiempo una parte de tu pensión. La diferencia de fondo con la jubilación activa está en el punto de partida: en la flexible, primero te jubilas al 100% y decides volver más tarde; en la activa, nunca llegas a estar jubilado sin trabajar, porque accedes directamente a la compatibilidad entre pensión y empleo.
Esta modalidad existe desde hace años, pero ha tenido históricamente una tasa de adopción muy baja en comparación con la jubilación activa o la parcial, precisamente porque sus requisitos anteriores resultaban poco atractivos. La reforma de 2026 busca reactivarla, ampliando la jornada permitida, incorporando a los autónomos por primera vez y añadiendo un incentivo económico que antes no existía.
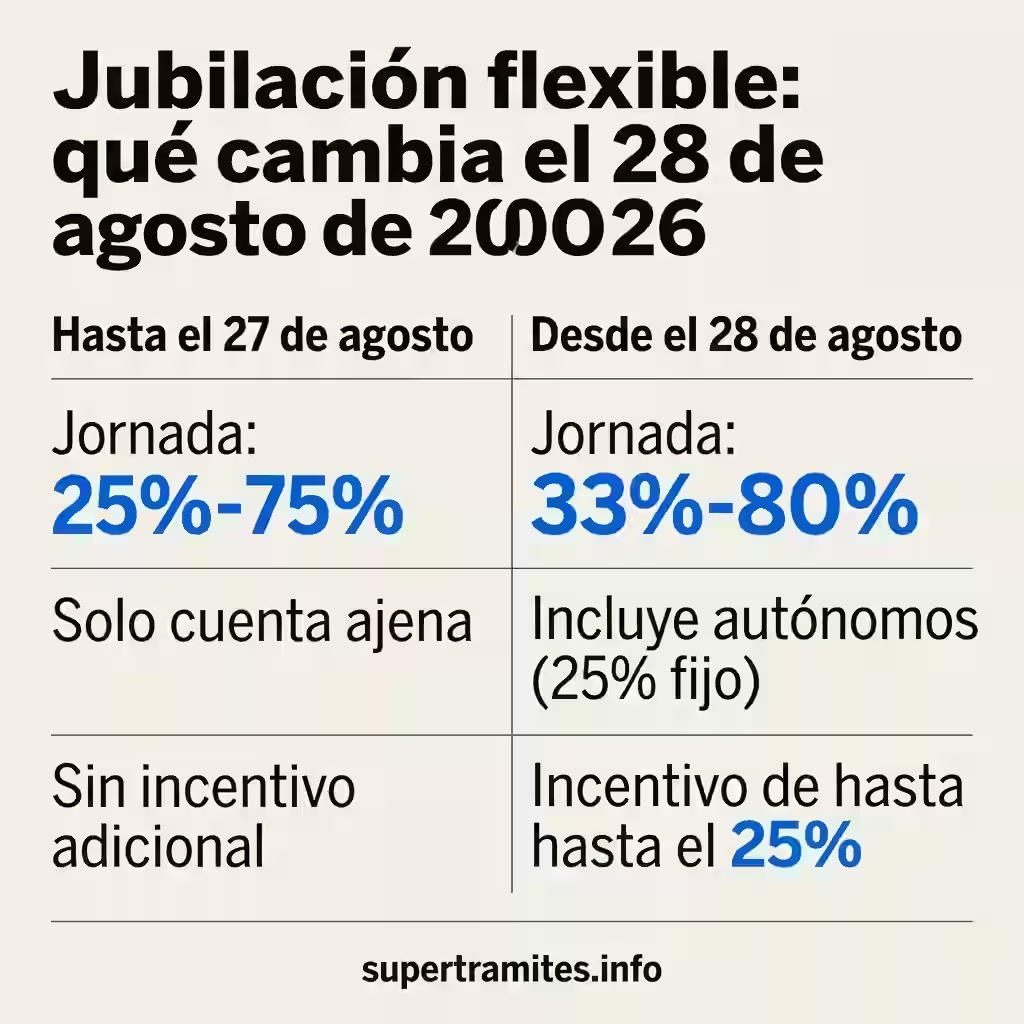
⚠️ Antes o después del 28 de agosto de 2026: dos regímenes distintos
Hasta el 27 de agosto de 2026 se aplican unas reglas; desde el 28 de agosto, otras, por la entrada en vigor del Real Decreto 416/2026, de 27 de mayo. Esto es importante: si lees este artículo antes de esa fecha, las reglas nuevas todavía no están vigentes, aunque ya estén aprobadas y publicadas.
| Hasta el 27 de agosto de 2026 | Desde el 28 de agosto de 2026 | |
|---|---|---|
| Jornada permitida | Entre el 25% y el 75% | Entre el 33% y el 80% |
| ¿Quién puede acceder? | Solo trabajadores por cuenta ajena | También autónomos, con reglas propias |
| Incentivo por esperar | No existe | Hasta el 25% adicional, si esperas 6 meses o más |
| Espera obligatoria tras jubilarte | Limitaciones en la práctica administrativa | Desaparece la espera obligatoria |
¿Cómo me afecta?
Si estás valorando esta modalidad ahora mismo, en julio de 2026, todavía te aplican las reglas de la columna izquierda. Si tu intención es solicitarla a partir de finales de agosto, ya podrás beneficiarte de la jornada ampliada, la inclusión de autónomos y el incentivo económico.
Requisitos para acceder a la jubilación flexible
Los requisitos son: tener ya reconocida una pensión contributiva de jubilación, y (desde el 28 de agosto de 2026) una jornada de trabajo compatible de entre el 33% y el 80% si eres asalariado, o cumplir el requisito temporal específico si eres autónomo.
No puedes acceder a esta modalidad si nunca has llegado a jubilarte: es un requisito previo indispensable, a diferencia de la jubilación activa.
| Colectivo | Requisito específico |
|---|---|
| Trabajadores por cuenta ajena | Contrato a tiempo parcial, entre el 33% y el 80% de una jornada completa comparable |
| Autónomos (desde 28-08-2026) | No haber estado de alta en el RETA durante los 3 años inmediatamente anteriores al hecho causante de tu jubilación |
| Excluidos expresamente | Funcionarios civiles del Estado, personal de las Fuerzas Armadas, personal de la Administración de Justicia |
¿Cómo me afecta si soy autónomo? El requisito de los 3 años sin alta en el RETA excluye específicamente a quienes se jubilan directamente desde la actividad autónoma y quieren volver de inmediato: la norma busca fomentar la reincorporación de perfiles que vienen de otras situaciones, no premiar una continuidad casi ininterrumpida.
Sobre la formalización del contrato a tiempo parcial: Si eres asalariado, la empresa debe formalizar obligatoriamente un contrato a tiempo parcial contigo, detallando la jornada exacta (dentro del rango legal) y su distribución horaria. Antes de comenzar la actividad, debes comunicar tu reincorporación a la Seguridad Social para que se aplique la reducción correspondiente en tu pensión, y la empresa debe tramitar tu alta dentro de los plazos normativos. No es un acuerdo informal entre ambas partes: requiere los mismos trámites formales que cualquier alta laboral.
Un matiz relevante sobre la desaparición de la espera obligatoria: hasta ahora, en la práctica administrativa existían limitaciones temporales para volver a trabajar tras acceder a la jubilación. La reforma de 2026 elimina esta limitación, lo que significa que, desde el 28 de agosto, podrías en teoría empezar tu actividad compatible casi de inmediato tras jubilarte, aunque, como hemos visto, esperar al menos 6 meses te da acceso al incentivo adicional del 15%-25%.
Suscríbete a nuestra newsletter.
Y recibe tu ebook GRATIS, noticias, guías y modelos gratuitos.
 Lee aquí nuestra Política de Privacidad
Gratis. Sin spam. Puedes darte de baja cuando quieras.
¿Cuánto cobrarías?: pensión + salario, con el incentivo del 15%-25%.
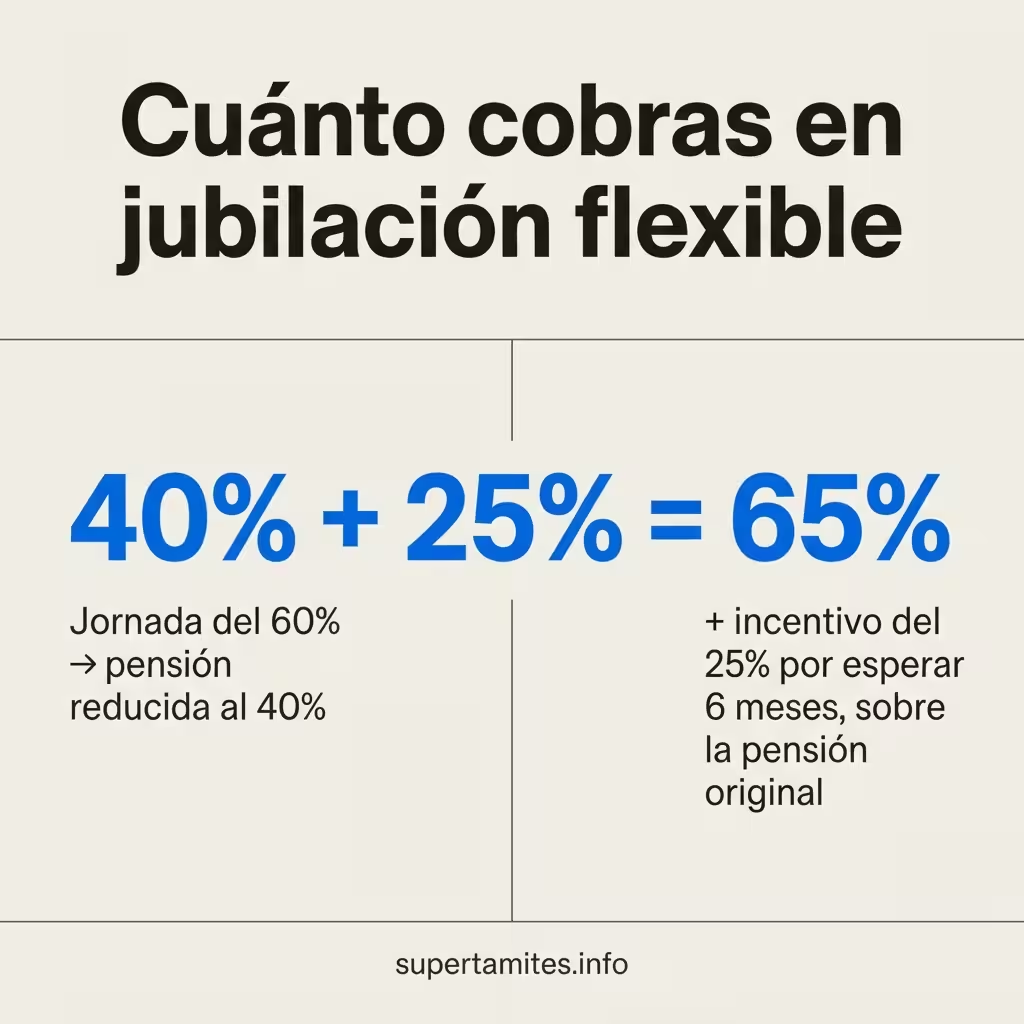
Cobras la parte de tu pensión inversamente proporcional a tu jornada trabajada, más un incentivo adicional del 15% o el 25% si esperas al menos 6 meses tras jubilarte antes de volver a trabajar.
Si trabajas el 60% de una jornada completa, cobras el 40% de tu pensión; el incentivo se suma aparte, calculado sobre tu pensión original, no sobre la ya reducida.
| Jornada trabajada | Incentivo adicional (si esperas 6+ meses) |
|---|---|
| Entre el 55% y el 80% | +25% sobre la pensión original |
| Entre el 33% y el 54% | +15% sobre la pensión original |
Ejemplo: con una pensión original de 1.600 €/mes, si trabajas al 60% de la jornada (tramo del 55%-80%) y esperaste más de 6 meses antes de reincorporarte:
| Concepto | Importe |
|---|---|
| Pensión reducida (40% de 1.600 €, por trabajar el 60%) | 640 €/mes |
| Incentivo por esperar 6 meses (25% de 1.600 €) | 400 €/mes |
| Pensión total durante la jubilación flexible | 1.040 €/mes |
| Más tu salario correspondiente al 60% de jornada | (se suma aparte) |
Un segundo ejemplo, sin el incentivo: si te reincorporas antes de cumplir los 6 meses desde tu jubilación, no generas derecho al plus del 15%-25%, aunque sigas cobrando la parte proporcional de tu pensión según tu jornada.
Con una pensión de 1.600 €/mes y una jornada del 50%, cobrarías 800 €/mes de pensión más tu salario correspondiente a esa media jornada, sin ningún incremento adicional. La diferencia entre esperar o no esperar esos 6 meses puede suponer varios cientos de euros al mes mientras dure tu jubilación flexible.
¿Y si soy autónomo? El cálculo es más simple: cobras siempre el 25% fijo de tu pensión reconocida, independientemente de las horas que dediques a tu actividad, ya que la norma entiende que un profesional independiente organiza su propia agenda sin un porcentaje de jornada verificable como en el trabajo por cuenta ajena.
Jubilación flexible vs. jubilación activa: tabla comparativa
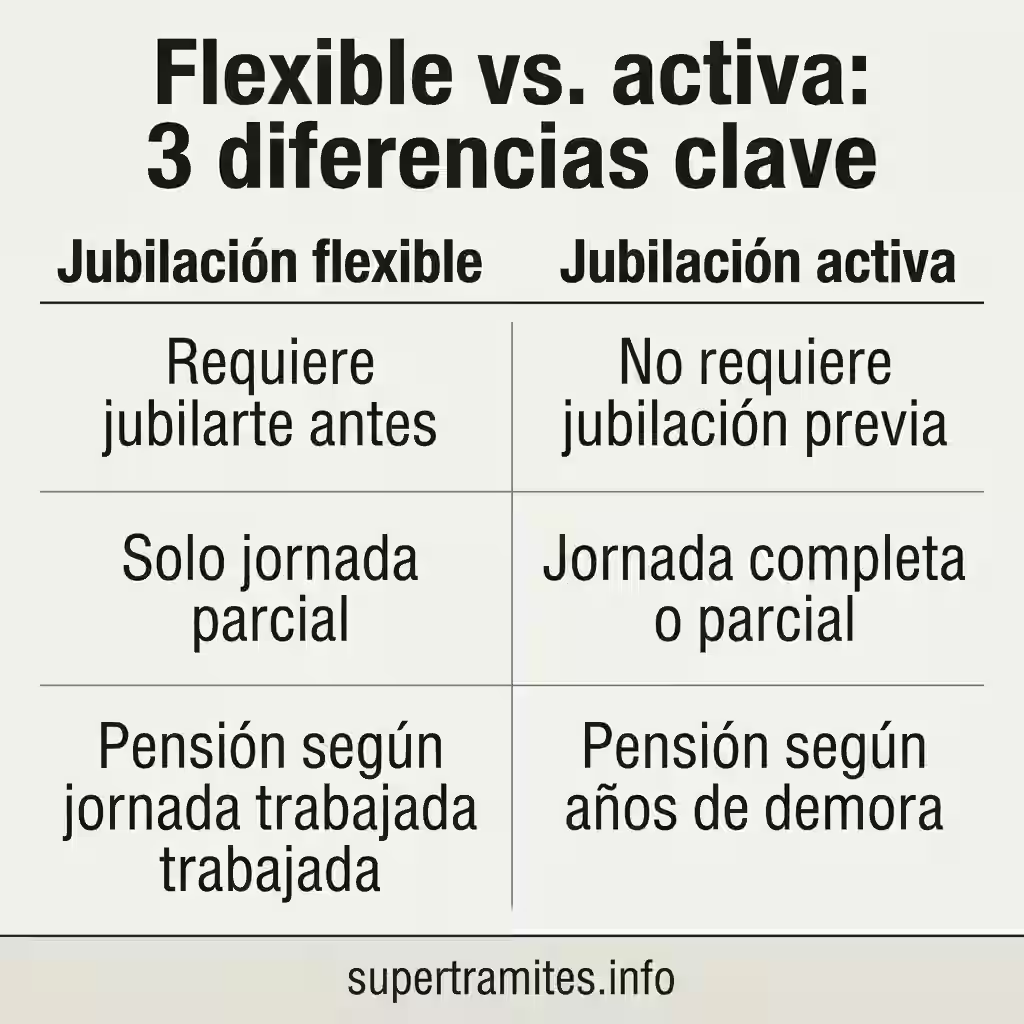
La diferencia esencial en una línea: la flexible exige haberte jubilado antes y solo admite jornada parcial; la activa no exige esa jubilación previa y admite jornada completa.
El resto de diferencias se derivan de esta distinción de fondo.
| Jubilación flexible | Jubilación activa | |
|---|---|---|
| Momento de acceso | Después de jubilarte al 100% y decidir volver | Sin jubilación previa; tras 1 año de demora desde tu edad ordinaria |
| Jornada permitida | Solo parcial (33%-80% asalariados; libre para autónomos) | Completa o parcial |
| Cómo se calcula la pensión | Proporcional inversa a la jornada, + incentivo 15%/25% | Escala fija según años de demora (45%-100%) |
| Autónomos | Incluidos desde el 28-08-2026, con el 25% fijo | Incluidos desde el origen, con reglas propias (75% con empleado) |
| Exclusiones | Funcionarios civiles del Estado, FFAA, Justicia | Sector público en general |
| Espera obligatoria | Desaparece con la reforma de 2026 | Sí, mínimo 1 año desde la edad ordinaria |
¿Cómo me afecta?
Si todavía no te has jubilado y quieres seguir trabajando, tu única opción entre estas dos es la activa: la flexible exige haber pasado por la jubilación completa primero. Si ya estás jubilado y quieres volver de forma puntual o parcial, tienes ambas opciones disponibles, y la elección depende del resto de factores de la tabla.
¿Cuál te conviene más: flexible o activa?
Depende de si ya te has jubilado o no, y de cuánto quieres seguir trabajando. Este checklist te ayuda a decidir:
- Si todavía no te has jubilado, solo puedes optar a la jubilación activa; la flexible no está disponible hasta que hayas accedido a tu pensión completa primero. No hay forma de saltarte este orden.
- Si quieres trabajar a jornada completa, la activa es tu única opción; la flexible limita siempre a jornada parcial (máximo el 80% desde agosto de 2026).
- Si ya estás jubilado y quieres una vuelta puntual o de pocas horas, la flexible puede ajustarse mejor, especialmente con el incentivo del 15%-25% si esperas 6 meses antes de reincorporarte.
- Si eres autónomo y valoras la simplicidad, compara el 25% fijo de la flexible frente a la escala creciente de la activa (45%-100%), porque en muchos casos la activa termina siendo más ventajosa a partir del segundo o tercer año de demora.
- Si tu prioridad es maximizar tu pensión futura sin trabajar de forma indefinida, valora también la jubilación demorada como alternativa a ambas: no cobras nada mientras trabajas, pero el incentivo final puede ser mayor a largo plazo, como explicamos en nuestro artículo específico sobre esa modalidad.
Obligaciones que no puedes olvidar
Debes comunicar a la Seguridad Social el inicio de la actividad, cualquier cambio de jornada y el cese, antes de que se produzcan cada uno de estos hechos. No es un trámite opcional ni algo que puedas regularizar después con calma.
¿Qué pasa si no lo comunicas? Omitir esta comunicación puede generar ingresos indebidos (la parte de pensión que cobraste sin derecho, con obligación de reintegro) y sanciones adicionales, en la misma línea que ya explicamos en nuestro artículo sobre las sanciones por trabajar estando jubilado.
Cuando cesas definitivamente en la actividad, tu pensión se restablece en su cuantía íntegra, y si las cotizaciones acumuladas durante la jubilación flexible suponen una mejora respecto a tu pensión original, esta se recalcula a tu favor.
¿Qué debes hacer en la práctica? Antes de empezar cualquier actividad compatible, presenta la comunicación correspondiente ante la Seguridad Social; no des por hecho que basta con avisar a tu empresa o gestionarlo de forma informal.
Si más adelante cambias tu jornada (la aumentas, la reduces, o decides cesar del todo), repite el mismo trámite de comunicación antes de que el cambio se haga efectivo, no después.
Preguntas frecuentes sobre la jubilación flexible
¿Puedo cobrar el 100% de mi pensión con jubilación flexible?
No. La pensión se reduce siempre de forma proporcional a la jornada trabajada mientras dure la actividad compatible. Recuperas el 100% únicamente cuando cesas por completo en el trabajo.
¿Qué pasa si mis cotizaciones durante la jubilación flexible mejoran mi pensión?
Se recalcula la prestación al finalizar la actividad, si el resultado te beneficia respecto a la pensión que tenías reconocida antes de acogerte a esta modalidad.
¿Los autónomos cobran igual que los asalariados en la jubilación flexible?
No. Los autónomos cobran siempre un 25% fijo de su pensión, independientemente de las horas trabajadas, mientras que los asalariados cobran en proporción inversa a su jornada pactada, más el incentivo del 15% o 25% si corresponde.
¿Puedo acceder a la jubilación flexible si me jubilé antes de agosto de 2026?
Sí. El requisito clave es tener ya reconocida una pensión contributiva de jubilación, con independencia de cuándo se produjo el hecho causante. Lo que determina qué reglas se te aplican (jornada, incentivo, inclusión de autónomos) es la fecha en la que solicites la jubilación flexible en sí, no la fecha en que te jubilaste inicialmente.
¿Puedo cambiar de jubilación flexible a jubilación activa, o viceversa?
No existe un mecanismo directo de "cambio" entre ambas figuras tal cual, ya que responden a situaciones de partida distintas. Si estás en jubilación flexible y quieres pasar a trabajar a jornada completa, tendrías que cesar en la modalidad flexible y valorar si tu situación encaja en los requisitos de la jubilación activa en ese momento.
Revisa también nuestros artículos sobre jubilación activa y jubilación parcial y contrato de relevo, las otras dos vías para compatibilizar pensión y trabajo, y sobre jubilación demorada si prefieres esperar antes de cobrar nada. Repasa también los 7 errores más comunes al solicitar la jubilación antes de dar cualquier paso.
En definitiva, España cuenta ya con tres vías distintas para compatibilizar pensión y trabajo —activa, flexible y parcial—, cada una pensada para un momento y una necesidad diferentes. Elegir la correcta empieza por identificar si ya te has jubilado o no, y cuánta actividad quieres mantener, antes de fijarte en los detalles económicos de cada una.
Referencias legales
- Real Decreto 416/2026, de 27 de mayo, por el que se regula el nuevo régimen jurídico de la jubilación flexible, en vigor desde el 28 de agosto de 2026.
- Artículo 215.2 del texto refundido de la Ley General de la Seguridad Social (LGSS), sobre la jubilación flexible.
- Artículo 214 del texto refundido de la LGSS, sobre la jubilación activa, citado a efectos comparativos en este artículo.
Deja una respuesta