
No Saber que Puedes Complementar tu Pensión: las Vías que Muchos Desconocen

La mayoría de las personas dan por hecho que su pensión pública es su único ingreso posible en la jubilación, cuando existen varias vías legales de complemento, tanto públicas como privadas, que no se activan solas. Casi todas exigen solicitud expresa o planificación previa; ninguna llega "por defecto" solo por haberte jubilado.
A lo largo de esta serie hemos ido tratando piezas sueltas de este tema —la compatibilidad con la viudedad, las tres modalidades para seguir trabajando, algunas pinceladas de ahorro complementario—.
Este artículo reúne todas esas vías en un solo lugar, junto con contenido nuevo sobre planes de pensiones privados y otras fuentes de ingresos compatibles, para que tengas el mapa completo antes de decidir qué te conviene.
Complementos públicos que debes reclamar tú mismo
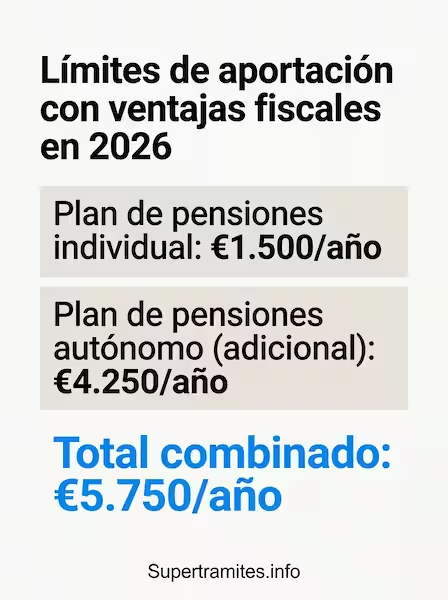
El sistema público reconoce varios complementos económicos que no se aplican automáticamente si no cumples el trámite de solicitarlos. Son dinero al que tienes derecho, pero que no aparece en tu pensión si no lo pides expresamente.
| Complemento | ¿Para quién? | Cuantía orientativa |
|---|---|---|
| Complemento a mínimos | Pensiones que quedan por debajo del mínimo legal, según ingresos y situación familiar | Hasta completar la pensión mínima correspondiente. |
| Complemento de brecha de género | Mujeres (y hombres que acrediten interrupción de carrera por hijos) con pensión de jubilación, viudedad o incapacidad permanente | 36,90 €/mes por hijo, hasta 4 hijos |
| Complemento por gran invalidez | Quienes necesitan la asistencia de otra persona para los actos esenciales de la vida | Incremento sobre la base reguladora de la pensión correspondiente. |
Ninguno de estos tres complementos se concede de oficio sin que conste tu situación exacta: revisa si cumples los requisitos de cada uno antes de solicitar tu pensión, no después, para que se incluyan desde el primer cobro. Desarrollaremos cada uno de estos complementos con más detalle en artículos específicos próximamente.
Un poco más de contexto sobre cada uno:
- Complemento a mínimos: Exige que tus ingresos totales (no solo la pensión) queden por debajo de un umbral determinado por tu situación familiar. No basta con que tu pensión calculada sea baja: si tienes otros ingresos relevantes, puede que no tengas derecho a este complemento aunque tu pensión por sí sola parezca insuficiente.
- Complemento de brecha de género: Se reconoce de forma prácticamente automática en la mayoría de los casos al resolver la pensión, pero conviene revisar que se haya aplicado correctamente, especialmente si eres hombre y necesitas acreditar la interrupción de carrera por cuidado de hijos, un supuesto que exige documentación adicional.
- Complemento por gran invalidez: Requiere un reconocimiento médico específico, distinto del grado de discapacidad general que hemos mencionado en otros artículos de esta serie; no se deduce automáticamente de tener una incapacidad permanente reconocida.
Seguir generando ingresos activos: 3 vías ya reguladas
Si quieres seguir trabajando tras jubilarte, existen 3 modalidades legales distintas para compatibilizar pensión y actividad, cada una con sus propias reglas de acceso y de cálculo.
| Modalidad | ¿Cómo funciona? | ¿Dónde ampliar? |
|---|---|---|
| Jubilación activa | Cobras un porcentaje creciente de tu pensión (45%-100%) mientras trabajas, sin haber pasado antes por una jubilación completa. | Artículo completo |
| Jubilación flexible | Te jubilas al 100% primero, y después decides volver a trabajar a tiempo parcial, con reducción proporcional de tu pensión. | Artículo completo |
| Jubilación parcial con contrato de relevo | Reduce tu jornada antes de tu edad ordinaria, sin coeficiente reductor permanente, a cambio de que la empresa contrate a un relevista. | Artículo completo |
Elegir mal entre estas tres puede suponer una diferencia notable en tus ingresos combinados. No es una decisión que debas tomar por defecto o por lo que haya hecho un compañero: cada una encaja en una situación de partida distinta, según si ya te has jubilado o no, y si quieres jornada completa o parcial.
La pregunta clave para elegir entre las tres: ¿ya te has jubilado o todavía no? Si todavía no, solo puedes optar a la activa (la flexible exige haberte jubilado antes). Si ya estás jubilado y quieres volver de forma parcial, tienes flexible o parcial disponibles, con la diferencia de que la parcial exige negociar con tu empresa un contrato de relevo, mientras que la flexible no depende de que la empresa contrate a nadie más.
La pensión de viudedad: un complemento que muchos no anticipan
Si tu cónyuge fallece, puedes tener derecho a una pensión de viudedad compatible con tu propia pensión de jubilación, sujeta solo al límite de la pensión máxima conjunta (3.359,60 €/mes en 2026). Es un derecho independiente del tuyo propio, que muchas personas no valoran hasta que la situación se produce.
¿Cómo me afecta? No es necesario solicitar ningún "reconocimiento de compatibilidad" especial: cada pensión se solicita por separado, y el sistema aplica el límite automáticamente si procede. Tampoco importa el orden: puedes estar ya jubilado y enviudar después, o al revés, y el resultado es el mismo en cuanto a compatibilidad.
Desarrollamos el mecanismo completo, con ejemplos numéricos del límite conjunto y de cómo se ajusta la cuantía si lo superas, en nuestro artículo sobre compatibilidad entre pensión de viudedad y jubilación.
Planes de pensiones y ahorro privado: el complemento que depende de ti
A diferencia de los complementos públicos, el ahorro privado depende enteramente de tu decisión y tu planificación previa: nadie te lo va a recordar ni te lo va a conceder si no lo gestionas tú mismo con años de antelación.
| Producto | Límite de aportación 2026 | Ventaja fiscal |
|---|---|---|
| Plan de pensiones individual | 1.500 €/año | Reduce tu base imponible del IRPF en el mismo ejercicio |
| PPES para autónomos (adicional al individual) | 4.250 €/año | Misma reducción, exclusiva para trabajadores por cuenta propia |
| Total combinado para autónomos | 5.750 €/año | — |
| Aportación al plan del cónyuge (si sus ingresos son inferiores a 8.000 €/año) | 1.000 €/año | Reducción adicional sobre tu propia base imponible |
¿Cómo me afecta? El PPES (Plan de Pensiones de Empleo Simplificado) es, en la práctica, la vía más potente para un autónomo: te permite casi cuadruplicar tu capacidad de ahorro con ventaja fiscal frente a un plan individual solo, sin necesidad de pertenecer previamente a ninguna entidad promotora concreta.
Dos matices que conviene conocer antes de decidir:
- Liquidez a los 10 años: Desde 2025, las aportaciones con más de 10 años de antigüedad se pueden rescatar sin necesidad de justificar ninguna contingencia (jubilación, enfermedad grave, etc.). En 2026 esto aplica ya a las aportaciones realizadas en 2016. Importante sobre su fiscalidad: tributa exactamente igual que cualquier otro rescate, como rendimiento del trabajo integrado en tu base general del IRPF, sin ninguna ventaja especial por ser este supuesto en concreto. Si tienes aportaciones anteriores a 2007, la Dirección General de Tributos ha confirmado (consulta vinculante V2524-24) que puedes aplicar la reducción del 40% del régimen transitorio también a este supuesto de liquidez, siempre que la solicites expresamente a tu entidad gestora y lo hagas dentro del ejercicio del rescate o los dos siguientes.
- No puedes aportar y cobrar del mismo plan a la vez: una vez empiezas a percibir la prestación de un plan de pensiones, no puedes seguir haciendo aportaciones a ese mismo plan simultáneamente.
¿Qué debes hacer? Si valoras rescatar por esta vía, evita hacerlo de golpe en un año en el que ya tengas otros ingresos altos (salario, pensión, alquileres): al sumarse todo en tu base general del IRPF, un rescate grande puede subirte de tramo fiscal de forma notable. Fraccionar el rescate en varios ejercicios, o elegir un "año valle" de ingresos más bajos, suele ser más eficiente fiscalmente que rescatarlo todo de una vez.
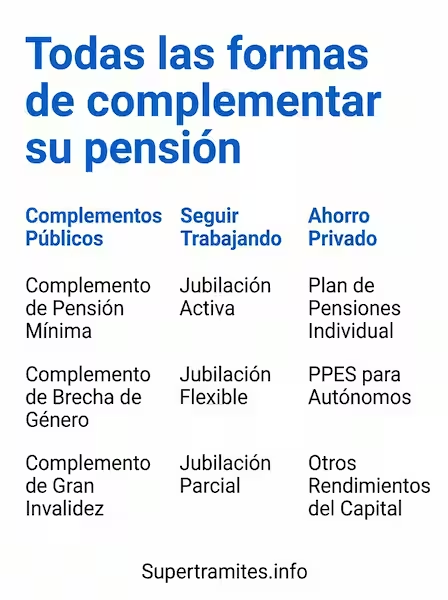
Ejemplo del ahorro fiscal real: Un autónomo en el tramo marginal del 37% de IRPF que aporta el máximo combinado (5.750 €/año, sumando plan individual y PPES) recupera aproximadamente 2.128 € en su declaración de la renta de ese mismo ejercicio. Si mantiene esa aportación durante 15 años antes de jubilarse, el ahorro fiscal acumulado (sin contar la rentabilidad de la inversión en sí) superaría los 30.000 €, además del capital acumulado disponible para el rescate.
Otras fuentes de ingresos compatibles con tu pensión
La pensión de jubilación es compatible, sin límite, con rentas del capital y del patrimonio, a diferencia de las rentas del trabajo, cuya compatibilidad depende de la modalidad elegida (activa, flexible o parcial).
- Alquiler de inmuebles: compatible sin ninguna restricción ni límite de importe.
- Rentas de capital mobiliario: dividendos, intereses de depósitos o de renta fija, sin límite de compatibilidad.
- Rentas vitalicias aseguradas privadas: contratadas al margen del sistema público, plenamente compatibles con tu pensión.
Si tienes patrimonio o inversiones, no hay ningún tope que te obligue a renunciar a esos ingresos por estar jubilado. El único límite real aparece cuando compatibilizas con trabajo, no con capital.
Un caso combinado, para ver el efecto conjunto.
Ponemos el ejemplo de Carmen, con una pensión de jubilación ordinaria de 1.200 €/mes, que además tiene un piso alquilado (600 €/mes) y ha aportado durante 15 años a un plan de pensiones que ahora empieza a rescatar de forma fraccionada (300 €/mes adicionales). Ninguna de estas tres fuentes limita a las otras:
| Fuente de ingresos | Importe mensual | ¿Tiene límite de compatibilidad? |
|---|---|---|
| Pensión de jubilación ordinaria | 1.200 €/mes | No aplica (no trabaja ni cobra otra pensión pública) |
| Alquiler de un inmueble | 600 €/mes | Sin límite |
| Rescate fraccionado de plan de pensiones | 300 €/mes | Sin límite, pero tributa como rendimiento del trabajo. |
| Total combinado | 2.100 €/mes | — |
El total de 2.100 €/mes surge de tres fuentes completamente independientes entre sí a efectos de compatibilidad, aunque conviene que Carmen revise el efecto fiscal conjunto: tanto la pensión como el rescate del plan tributan como rendimiento del trabajo, mientras que el alquiler tributa de forma distinta como rendimiento del capital inmobiliario.
La suma de las tres puede situarla en un tramo de IRPF superior al que tendría con solo su pensión, así que conviene planificar el ritmo de rescate del plan de pensiones teniendo esto en cuenta.
¿Qué debo hacer para no dejar ningún complemento sin reclamar?
- Revisa si cumples los requisitos de algún complemento público antes de solicitar tu pensión, para que se incluyan desde el primer cobro. Reclamarlos después de que ya te hayan reconocido la pensión es posible, pero más lento que incluirlos desde el principio.
- Si vas a seguir trabajando, elige la modalidad de compatibilidad correcta antes de jubilarte del todo: activa, flexible o parcial, según tu situación de partida. Una elección equivocada puede significar renunciar a la vía que más te convenía sin darte cuenta.
- Empieza a planificar el ahorro privado con años de antelación, no en el último momento; el efecto fiscal y de capitalización de un plan de pensiones se nota mucho más cuanto antes empieces, y los límites anuales no son acumulables de un año a otro si no los usas.
- Ten en cuenta la fiscalidad conjunta de todos tus ingresos en la jubilación, no solo de la pensión pública, ya que la suma de varias fuentes puede cambiarte de tramo de IRPF, como muestra el caso de Carmen.
Preguntas frecuentes sobre cómo complementar tu pensión
¿Puedo combinar varios complementos a la vez?
Sí, en general los complementos públicos y las vías de ahorro privado son compatibles entre sí, aunque cada uno tiene sus propios requisitos que debes cumplir por separado, sin que unos excluyan a otros.
¿Los planes de pensiones privados reducen mi pensión pública?
No. Son completamente independientes: el ahorro privado no afecta en ningún sentido al cálculo ni al importe de tu pensión pública, que se calcula únicamente sobre tus años y bases de cotización.
¿Hay un límite de ingresos totales que no pueda superar como pensionista?
No existe un límite general de ingresos totales, salvo el propio de la jubilación activa, flexible o parcial si compatibilizas con trabajo, o el límite de la suma con otra pensión pública, como la viudedad. Las rentas de capital y patrimonio no tienen ese límite.
¿Puedo empezar a planificar estas vías si todavía me quedan muchos años para jubilarme?
Sí, y de hecho es lo más recomendable. Los complementos públicos dependen de tu situación en el momento de la jubilación, pero el ahorro privado (planes de pensiones, PPES) funciona mejor cuanto antes empieces, por el efecto acumulado de las aportaciones y la capitalización a largo plazo.
¿Necesito un asesor para gestionar todas estas vías, o puedo hacerlo yo mismo?
Los trámites de solicitud de los complementos públicos y de las modalidades de compatibilidad los puedes gestionar tú mismo ante el INSS. Para la parte de ahorro privado y su fiscalidad, especialmente si combinas varias fuentes de ingresos en la jubilación, puede compensar contar con asesoramiento profesional, dado el impacto que puede tener en tu tramo de IRPF final.
Revisa también nuestros artículos sobre jubilación activa, jubilación flexible, jubilación parcial y contrato de relevo y compatibilidad entre viudedad y jubilación para el desarrollo completo de cada vía mencionada en este artículo. Si tu carrera incluye periodos en una mutualidad profesional, revisa también nuestra guía sobre la pasarela RETA para mutualistas.
Referencias legales
- Artículo 59 y 60 del texto refundido de la Ley General de la Seguridad Social (LGSS), sobre el complemento a mínimos y otros complementos de pensiones.
- Real Decreto-ley 2/2023, de 16 de marzo, sobre el complemento de brecha de género.
- Real Decreto 39/2026, de revalorización de pensiones y fijación de cuantías mínimas y complementos para el ejercicio 2026.
- Ley 35/2006, del Impuesto sobre la Renta de las Personas Físicas, sobre los límites y la reducción fiscal de aportaciones a planes de pensiones y PPES.
- Real Decreto-ley 8/2023, de 27 de diciembre, sobre los límites de aportación a Planes de Pensiones de Empleo Simplificados (PPES) para autónomos.
- Ley 16/2014, que introdujo el supuesto de liquidez de aportaciones a planes de pensiones con al menos 10 años de antigüedad.
- Consulta vinculante de la Dirección General de Tributos V2524-24, de 10 de diciembre de 2024, sobre la aplicación de la reducción del 40% del régimen transitorio al supuesto de liquidez a los 10 años.
Nota: las cuantías fiscales y los límites de aportación citados corresponden al ejercicio 2026 y pueden actualizarse en años sucesivos. Este artículo no constituye asesoramiento fiscal ni financiero personalizado; consulta con un profesional antes de tomar decisiones basadas en tu situación concreta.
Deja una respuesta