
Por Qué Jubilarte en el Mes Equivocado te Puede Costar Miles de Euros

El mes exacto en que te jubilas no es un detalle menor: puede cambiar tu coeficiente reductor si te anticipas, tu tramo de IRPF en el ejercicio del cambio, si te beneficias o no de la revalorización anual e incluso si llegas o no a completar un mes clave de cotización. Estos 4 factores dependen directamente de la fecha, no solo del año en que te jubiles.
Vamos a desarrollar cada uno, con la cifra exacta detrás de cada efecto.
Factor 1 — Un solo mes puede cambiar tu coeficiente reductor si te anticipas.
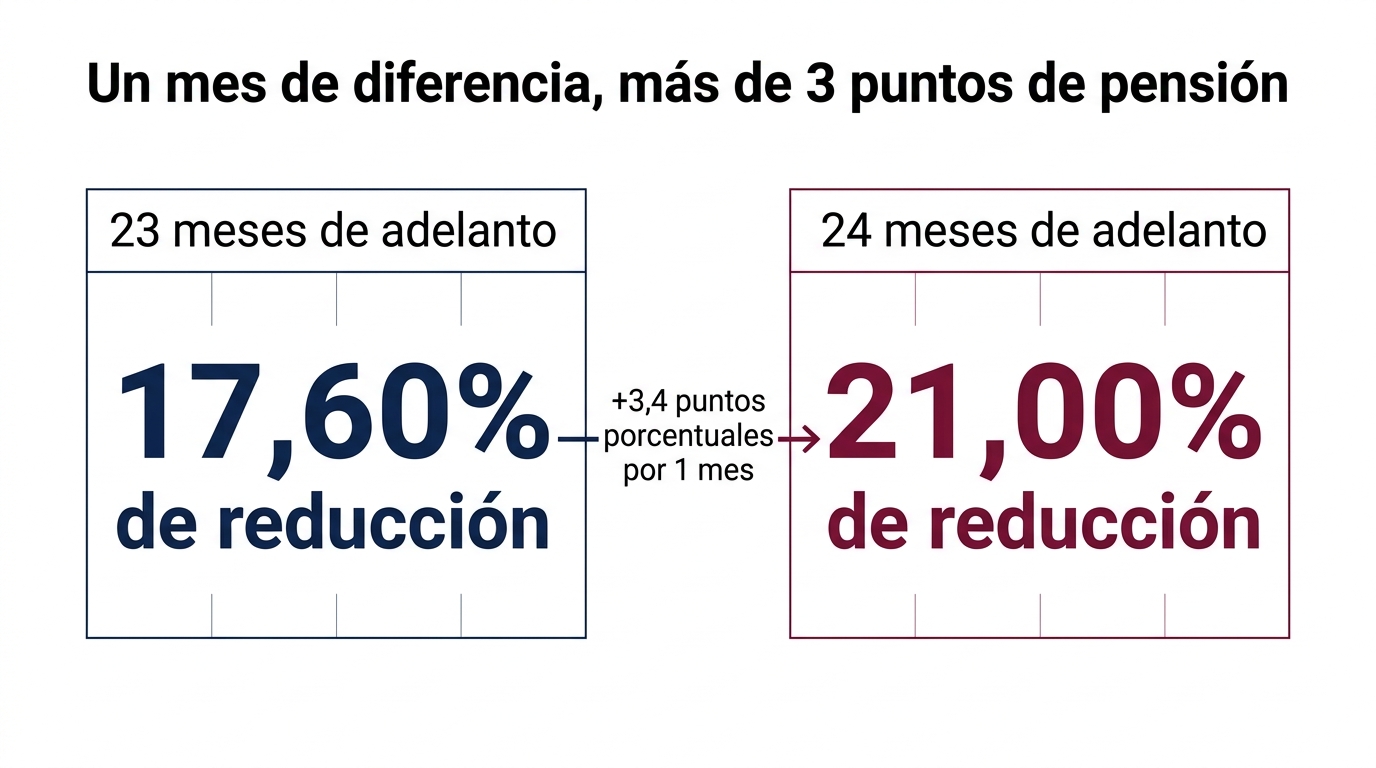
Si te jubilas mediante la modalidad anticipada voluntaria, el coeficiente reductor se calcula por meses exactos de adelanto, no por años redondos. Y el salto entre un mes y el siguiente no siempre es pequeño, además de variar según tu tramo de cotización:
| Meses de adelanto | <38a6m | 38a6m–41a6m | 41a6m–44a6m | ≥44a6m |
|---|---|---|---|---|
| 23 meses | 17,60% | 16,50% | 15,00% | 12,00% |
| 24 meses | 21,00% | 19,00% | 17,00% | 13,00% |
| Diferencia | +3,40 | +2,50 | +2,00 | +1,00 |
Un solo mes de diferencia entre adelantarte 23 o 24 meses supone entre 1 y 3,4 puntos porcentuales más de recorte en tu pensión, de por vida, según tu tramo de cotización. Sobre una pensión de 1.500 €/mes en el tramo más bajo, esos 3,4 puntos son 51 €/mes menos, permanentemente: más de 17.000 € a lo largo de una jubilación de 25-30 años.
Un dato que sorprende a muchos: cuantos más años tienes cotizados, menor es el impacto de este error de un mes (1 punto en el tramo superior, frente a 3,4 puntos en el tramo inferior). Si tu carrera de cotización es corta, este factor merece todavía más atención.
¿Qué debes hacer?
Si vas a anticipar tu jubilación, comprueba el coeficiente exacto de tu mes concreto de adelanto en la tabla oficial completa, no te fíes de un rango genérico. Lo tienes desglosado mes a mes, con los 4 tramos de cotización, en nuestro artículo sobre jubilación anticipada voluntaria.
Factor 2 — Jubilarte a mitad de año puede subirte de tramo en el IRPF
Si te jubilas en un mes intermedio del año, en ese ejercicio fiscal acumulas tanto tu último salario como los primeros meses de pensión, lo que puede sumar más ingresos de los habituales en un solo año y elevar tu tipo marginal de IRPF.
Jubilarte en enero, en cambio, separa de forma más limpia el último año completo de salario (el año anterior) del primer año completo de pensión (el año siguiente).
⚠️ Aviso importante: El efecto exacto sobre tu tramo de IRPF depende de tu situación de renta global (otros ingresos, deducciones, situación familiar), y no es una cifra única aplicable a todos los casos. Antes de tomar una decisión basada en este factor, contrasta tu situación concreta con un asesor fiscal, que podrá calcular tu caso real con las tablas de retención vigentes en el ejercicio correspondiente.
¿Qué debes hacer?
Como mínimo, revisa tus retenciones mediante el modelo 145 en el momento en que cambie tu situación laboral a pensionista, para ajustar el porcentaje de retención a tu nueva realidad de ingresos y evitar sorpresas en la declaración del año siguiente.
Factor 3 — La revalorización anual solo aplica el 1 de enero
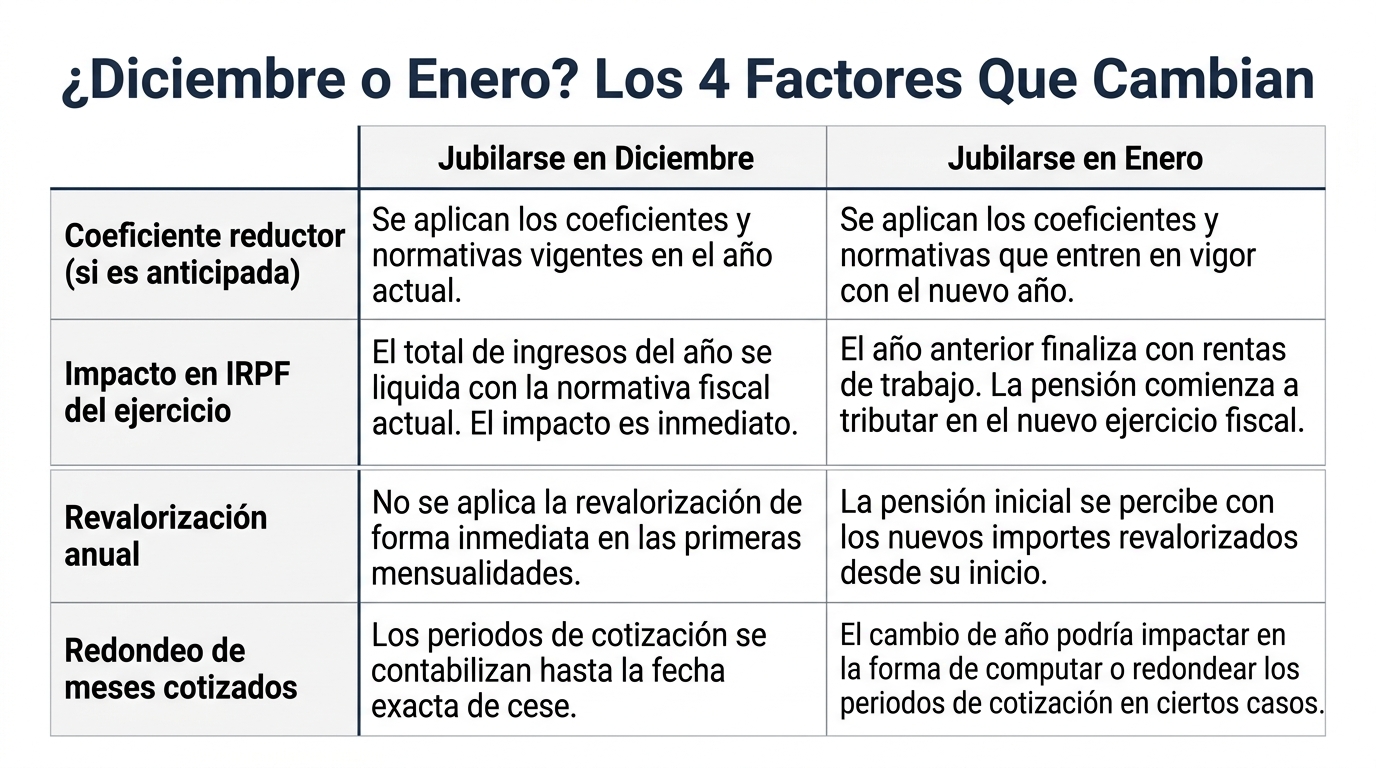
Las pensiones se revalorizan cada 1 de enero, conforme al IPC del ejercicio anterior. Quien se jubila en diciembre no se beneficia de la revalorización del nuevo año en su primera mensualidad, mientras que quien espera a enero ya parte con el importe actualizado desde el primer cobro.
¿Cómo me afecta?
El efecto concreto depende de si la revalorización de ese año es al alza (lo habitual, vinculada al IPC medio interanual) y de si hay cambios normativos en los topes del sistema —pensión máxima, pensión mínima— que convenga aprovechar desde el primer mes de tu pensión.
Ejemplo ilustrativo: Con una revalorización anual del 2%, una pensión de 1.500 €/mes pasaría a 1.530 €/mes desde enero. Quien se jubila el 31 de diciembre cobra su primera mensualidad completa todavía con el importe del año anterior (1.500 €), mientras que quien espera al 1 de enero ya cobra directamente 1.530 €/mes. La diferencia (30 €/mes en este ejemplo) se mantiene después durante toda la jubilación, ya que las revalorizaciones posteriores se aplican siempre sobre el importe ya actualizado.
Factor 4 — El redondeo de meses cotizados puede dejarte a las puertas del siguiente tramo.
La escala de porcentajes según años cotizados se computa por meses completos. Jubilarte unos días antes de completar un mes puede dejarte fuera de un salto de porcentaje relevante (0,21% o 0,19%/0,18%, según el tramo en el que te encuentres).
¿Qué debes hacer?
Comprueba la fecha exacta en la que completas el mes en curso de cotización antes de fijar el día de tu solicitud. Retrasar tu jubilación unos pocos días, en determinados casos, puede sumarte un mes completo adicional a tu escala de porcentajes. Lo explicamos con la escala completa en nuestro artículo sobre años cotizados necesarios para la jubilación completa.
Caso especial para autónomos: el efecto del cambio de base mínima en enero
Si cotizas por la base mínima de autónomos, esta se actualiza cada 1 de enero, normalmente al alza.
Si tu base reguladora depende de los últimos meses cotizados dentro de tu periodo de cálculo, jubilarte después de esa actualización, en lugar de antes, puede mejorar ligeramente el resultado final, al incorporar meses con una base de cotización más alta dentro de la ventana de cálculo.
Caso práctico: combinando varios factores a la vez
Imagina a una persona con 35 años cotizados, que planea anticipar su jubilación 24 meses respecto a su edad ordinaria, con una pensión ordinaria estimada de 1.500 €/mes. Está dudando entre solicitarla el 15 de diciembre o esperar al 2 de enero, apenas unas semanas después.
| Concepto | Solicitud en diciembre | Solicitud en enero |
|---|---|---|
| Meses de adelanto reales | 24 meses | 23 meses (un mes menos de adelanto) |
| Coeficiente reductor aplicado | 21,00% | 17,60% |
| Pensión resultante | 1.500 € × 0,79 = 1.185 €/mes | 1.500 € × 0,824 = 1.236 €/mes |
| Revalorización de enero | No aplica en el primer cobro | Ya incluida desde el primer cobro |
| Diferencia mensual permanente | — | +51 €/mes, de por vida |
La lección de este caso: esperar unas semanas, en este ejemplo concreto, no solo evita el salto de coeficiente reductor por completar el mes 24 de adelanto, sino que además permite beneficiarse de la revalorización de enero desde el primer cobro. Ambos factores se suman en la misma dirección, multiplicando el efecto positivo de esperar unas semanas más.
¿El mes también importa si vas a demorar la jubilación?
Sí, y por una razón parecida a la del Factor 1, pero en sentido contrario. El incremento porcentual del 4% anual por demora solo se reconoce por años completos demorados.
Si demoras tu jubilación 2 años y 11 meses, solo se te reconocen los 2 años completos, salvo que ya estés en el segundo año de demora o posterior, en cuyo caso los tramos de 6 meses sí aportan un 2% adicional.
¿Cómo me afecta?
Si estás a punto de completar un año o un tramo de 6 meses de demora, esperar unas semanas puede sumarte un porcentaje permanente adicional sobre tu base reguladora. Lo mismo ocurre con la modalidad de pago único, donde solo se reconocen años completos: demorar 23 meses en lugar de 24 puede dejarte sin el pago correspondiente al segundo año. Repasa el mecanismo completo, con ejemplos numéricos de las 3 modalidades, en nuestro artículo sobre jubilación demorada.
Resumen: ¿diciembre o enero? Lo que gana y lo que pierde cada opción
| Factor | Jubilarse en diciembre | Jubilarse en enero |
|---|---|---|
| Coeficiente reductor (si es anticipada) | Depende del mes exacto de adelanto, no del mes calendario | Depende del mes exacto de adelanto, no del mes calendario |
| Impacto en el IRPF del ejercicio | Riesgo de acumular salario + pensión en el mismo año | Separación más limpia entre el año de salario y el año de pensión |
| Revalorización anual | No se beneficia de la revalorización del año siguiente en su primera mensualidad | Ya parte con el importe revalorizado desde el primer cobro |
| Redondeo de meses cotizados | Depende del día exacto en que completas el mes en curso | Depende del día exacto en que completas el mes en curso |
La conclusión práctica: en igualdad de condiciones, y salvo que el coeficiente reductor o el redondeo de meses te obliguen a lo contrario, enero suele ser el mes más favorable por la combinación de la revalorización anual y una separación fiscal más limpia entre salario y pensión. Pero esto no es una regla universal: depende de tu caso concreto, y el Factor 2 en particular requiere valoración individual con un profesional.
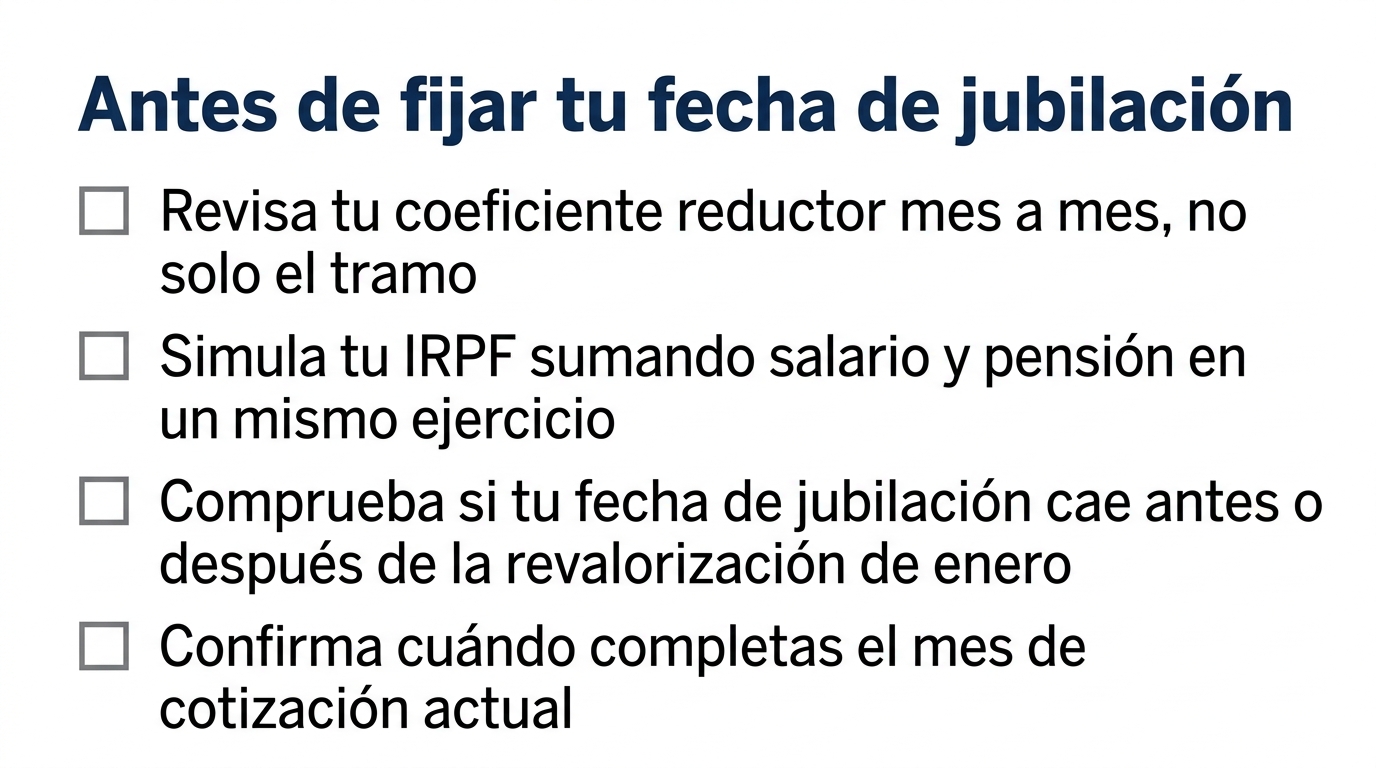
¿Qué debo hacer antes de fijar la fecha de mi jubilación?
- Si vas a anticipar tu jubilación, comprueba el coeficiente exacto mes a mes, no solo el rango orientativo.
- Simula tu IRPF combinando tu último salario y tu primera pensión del mismo ejercicio, idealmente con un asesor fiscal si tu situación de renta es compleja.
- Comprueba si tu fecha cae antes o después del 1 de enero, y qué revalorización aplicaría en cada caso.
- Confirma la fecha exacta en la que completas el mes en curso de cotización antes de presentar tu solicitud.
Preguntas frecuentes sobre el mejor mes para jubilarse
¿Existe un mes "mágico" que sea siempre el mejor para todo el mundo?
No. Depende de si tu jubilación es ordinaria, anticipada o demorada, de tu nivel de ingresos y de si estás a punto de completar un tramo relevante de cotización. Cada uno de los 4 factores puede apuntar en una dirección distinta según tu caso.
¿El día exacto del mes también importa, o solo el mes?
El día también importa, tanto para el cómputo de meses completos de cotización como para fijar la fecha del hecho causante, que determina desde cuándo empiezas a cobrar la pensión.
¿Puedo elegir libremente la fecha de mi jubilación?
Sí, dentro de los límites de tu situación laboral (por ejemplo, el preaviso o la fecha de cese pactada con tu empresa), la elección de la fecha de solicitud de la pensión es una decisión tuya.
Si mi empresa quiere que me vaya en un mes concreto, ¿puedo negociar la fecha exacta?
En muchos casos sí, especialmente si la diferencia es de pocas semanas y puedes justificarla por motivos objetivos (completar un tramo de cotización, esperar a la revalorización de enero). No existe una obligación legal de acomodar tu fecha de cese a estos factores, pero plantearlo con antelación suficiente suele facilitar la negociación, sobre todo si el ajuste beneficia también a la empresa en términos de planificación.
Antes de fijar tu fecha, revisa también nuestros artículos sobre jubilación demorada, si valoras retrasar en vez de adelantar, y sobre base reguladora de la pensión para entender cómo se combina todo esto con el cálculo final. Y repasa los 7 errores más comunes al solicitar la jubilación antes de dar el paso definitivo.
Referencias legales
- Real Decreto-ley 2/2023, de 16 de marzo, sobre el sistema de revalorización anual de las pensiones conforme al IPC.
- Tabla oficial de coeficientes reductores de la jubilación anticipada voluntaria, Seguridad Social.
- Ley 35/2006, del Impuesto sobre la Renta de las Personas Físicas, sobre la tributación conjunta de rentas del trabajo y de pensiones en el mismo ejercicio fiscal.
- Real Decreto de revalorización de pensiones correspondiente al ejercicio 2026.
Nota: los efectos fiscales descritos en el Factor 2 dependen de la situación de renta individual de cada persona. Este artículo no sustituye el asesoramiento de un profesional fiscal, que debe valorar el caso concreto antes de tomar cualquier decisión basada en este factor.
Deja una respuesta