
Base reguladora de la pensión: Qué es y cómo calcularla

La base reguladora es la cantidad sobre la que se aplica un porcentaje, en función de tus años cotizados, para fijar el importe de tu pensión de jubilación. No es tu salario ni la base de cotización de un mes concreto, sino un promedio calculado sobre varios años de tu vida laboral.
Desde el 1 de enero de 2026, además, la Seguridad Social calcula automáticamente dos métodos distintos y te aplica de oficio el que te resulte más favorable.
Cuanto más alta sea tu base reguladora, mayor será tu pensión potencial, pero el porcentaje exacto que se te aplique depende de otro factor completamente distinto: los años que hayas cotizado.
Y aquí es donde empiezan las confusiones más habituales, porque existen dos umbrales de años cotizados que se parecen mucho en cifra, pero regulan cosas totalmente diferentes. Vamos a desglosarlo todo, paso a paso.
La base reguladora es solo una pieza del cálculo, aunque la más determinante: sobre ella se aplica después el porcentaje según años cotizados y, en su caso, los coeficientes reductores o de demora. Si quieres ver el proceso completo, con todos los pasos y ejemplos, puedes consultar nuestra guía sobre cómo se calcula la pensión de jubilación en España.
Cómo se calcula la base reguladora en 2026: el nuevo sistema dual
Desde el 1 de enero de 2026, la Tesorería General de la Seguridad Social calcula ambos métodos de cálculo de oficio y te adjudica automáticamente el que dé un resultado más alto. No tienes que elegir ni solicitarlo.
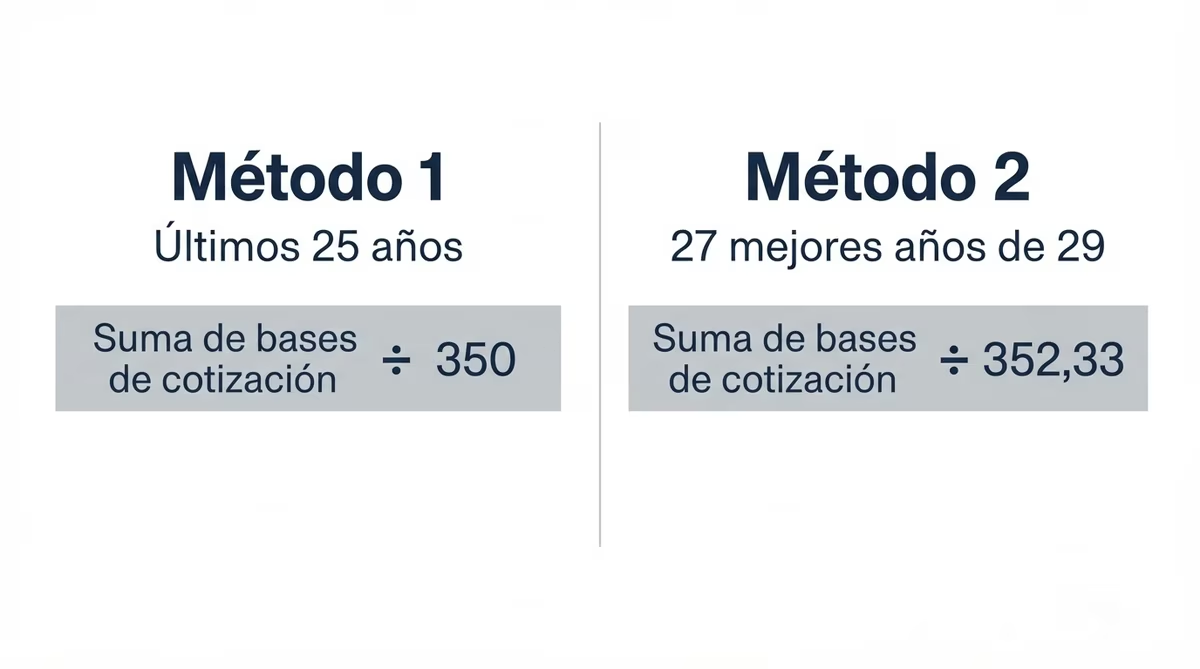
Método 1 — Los últimos 25 años cotizados (fórmula tradicional)
Se suman las bases de cotización de los últimos 300 meses (25 años) anteriores al mes previo al hecho causante, y ese total se divide entre 350.
Ejemplo sencillo: Si durante los últimos 25 años has cotizado siempre por una base de 1.400 €/mes, la suma total sería 1.400 € × 300 meses = 420.000 €. Dividido entre 350, tu base reguladora sería de 1.200 €/mes.
Método 2 — Las mejores bases dentro de una ventana ampliada (fórmula nueva)
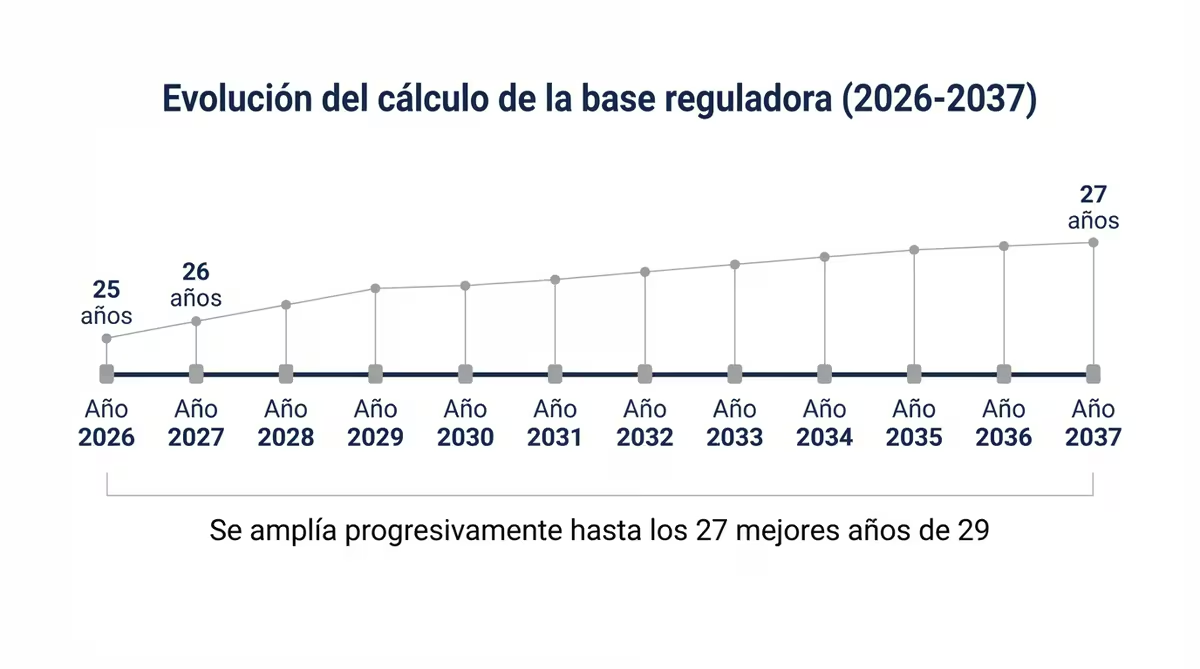
Este método, derivado del Real Decreto-ley 2/2023, no aplica todavía su configuración definitiva. Entra en vigor de forma escalonada hasta 2037.
Para 2026, se seleccionan las 302 bases de cotización más altas dentro de una ventana de 304 meses (algo más de 25 años y 4 meses) inmediatamente anteriores al hecho causante, descartando los 2 meses peores, y el resultado se divide entre 352,33. Cada año este periodo se amplía un poco más, hasta llegar en 2037 a su fórmula final: 324 meses elegidos de una ventana de 348 (27 de 29 años), dividido entre 378.
Este método beneficia especialmente a quienes tuvieron periodos de bajos ingresos, desempleo o reducción de jornada en los últimos años de su vida laboral, ya que permite descartar los meses menos favorables dentro de la ventana de cálculo.
¿Qué debo hacer? Cómo saber cuál te aplican
No necesitas calcular nada a mano. El INSS compara automáticamente el resultado de ambos métodos y te asigna el más beneficioso en el momento de resolver tu pensión.
Si quieres anticipar la cifra antes de jubilarte, el simulador oficial "Tu Seguridad Social" te permite estimarla con tus datos reales de cotización.
¿Qué porcentaje de tu base reguladora cobrarás según los años cotizados?
Una vez fijada tu base reguladora, el porcentaje que se te aplica depende únicamente de tus años cotizados. El mínimo exigido para tener derecho a cualquier pensión contributiva son 15 años.
| Años cotizados | % de la base reguladora |
|---|---|
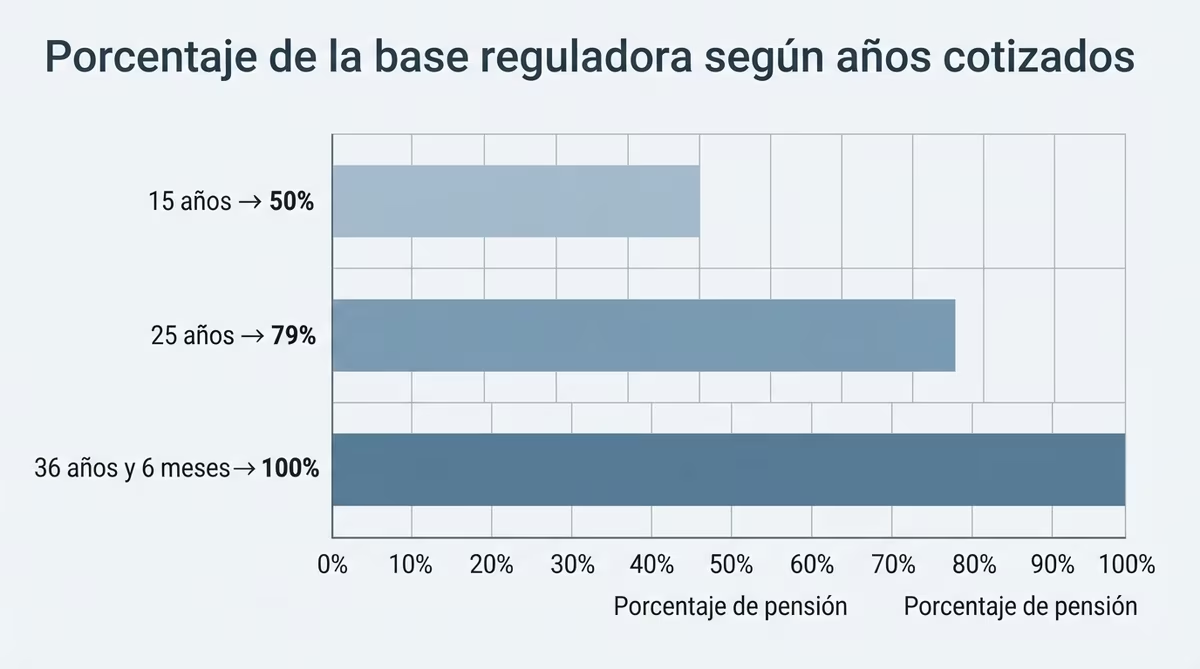
| 15 años | 50% |
| 25 años | ≈ 79% |
| 36 años y 6 meses (hasta 2026) | 100% |
| 37 años (a partir de 2027) | 100% |
Superados los 15 años, en 2026 el porcentaje sube un 0,21% por cada uno de los primeros 49 meses adicionales, y un 0,19% por cada uno de los siguientes 209 meses, hasta llegar al 100% con 36 años y 6 meses cotizados.
A partir de 2027, ese segundo tramo pasa del 0,19% al 0,18%, lo que eleva el umbral necesario para el 100% hasta los 37 años.
⚠️ Aviso importante: este "años necesarios para el 100%" es un umbral distinto del "años necesarios para jubilarte a los 65 en lugar de esperar a la edad ordinaria más alta". Son dos escalas independientes que casualmente usan cifras parecidas, y es el error más frecuente que verás repetido en medios generalistas. Lo aclaramos del todo en la siguiente sección.
Los dos umbrales que no hay que confundir: "cuánto cobras" vs. "a qué edad puedes jubilarte"
Ambas cifras suben siguiendo el mismo calendario de reforma y están muy próximas entre sí, pero regulan cosas completamente distintas: una decide el porcentaje de tu pensión, la otra decide la edad a la que puedes acceder a ella sin penalización.
| Qué determina | 2026 | 2027 | |
|---|---|---|---|
| Umbral de porcentaje | Qué % de tu base reguladora cobras | 36 años y 6 meses → 100% | 37 años → 100% |
| Umbral de edad | A qué edad puedes jubilarte sin esperar a la edad ordinaria más alta | 38 años y 3 meses → jubilación a los 65 (si no, 66 años y 10 meses) | 38 años y 6 meses → jubilación a los 65 (si no, 67 años) |
En la práctica: puedes tener ya cotizados los años suficientes para cobrar el 100% de tu base reguladora, y aun así tener que esperar a la edad ordinaria más alta para cobrar esa cuantía completa sin coeficientes reductores por anticipación, si no llegas al umbral de edad. Son dos requisitos independientes que hay que cumplir cada uno por su lado.
Si quieres ver cómo se combinan estos dos umbrales con la edad concreta que te corresponde según tu año de nacimiento, lo desarrollamos con detalle en nuestro artículo sobre la edad de jubilación en 2027 para los nacidos entre 1964 y 1968.
Lagunas de cotización: qué son y cómo afectan a tu base reguladora
Una laguna es un mes sin cotizar que no está justificado: un periodo de desempleo sin prestación, una excedencia no cubierta, una etapa de baja actividad como autónomo, etc. En lugar de contar esos meses como un cero directo, la Seguridad Social los rellena con un porcentaje de la base mínima:
- Primeros 48 meses de laguna: Se integran al 100% de la base mínima vigente.
- A partir del mes 49: se integran al 50% de la base mínima.
- Mejora vigente desde 2026 (mientras la brecha de género en las pensiones supere el 5%): los meses 49 a 60 también se integran al 100%, y los meses 61 a 84 al 80%. Aplica a mujeres y, si acreditan interrupción de carrera por cuidado de hijos, también a hombres.
- Autónomos: por norma general, no tienen derecho a esta integración; sus meses sin cotizar computan a cero, salvo que acrediten cese de actividad con subsidio, en cuyo caso pueden integrar un máximo de 6 meses con la base mínima.
Cuantas más lagunas sin integrar tengas dentro de la ventana de cálculo, más baja saldrá tu base reguladora final, independientemente del método que se te aplique.
Suscríbete a nuestra newsletter.
Y recibe tu ebook GRATIS, noticias, guías y modelos gratuitos.
 Lee aquí nuestra Política de Privacidad
Gratis. Sin spam. Puedes darte de baja cuando quieras.
Base reguladora mínima y máxima: los límites de tu pensión en 2026
Ninguna base reguladora, por alta que sea, puede generar una pensión superior al tope legal del sistema:
| Límite | Cuantía 2026 |
|---|---|
| Pensión máxima | 3.359,60 €/mes (14 pagas) / 47.034,40 €/año |
| Pensión mínima con cónyuge a cargo | 17.592,40 €/año |
| Pensión mínima sin cónyuge a cargo | 12.441,80 €/año |
Si tu base reguladora y tu porcentaje aplicado dan un resultado por encima de 3.359,60 €/mes, se te ajusta a ese tope. Si el resultado queda por debajo del mínimo que te corresponda según tu situación familiar, tienes derecho a un complemento hasta alcanzarlo.
Cómo consultar tu base reguladora antes de jubilarte (paso a paso)
- Solicita tu Informe de Vida Laboral en el portal Import@ss o vía Cl@ve, para confirmar tus periodos cotizados y detectar posibles lagunas.
- Solicita también el Informe de Bases de Cotización, que muestra los importes exactos por los que has cotizado cada mes; es el dato que realmente alimenta el cálculo de la base reguladora.
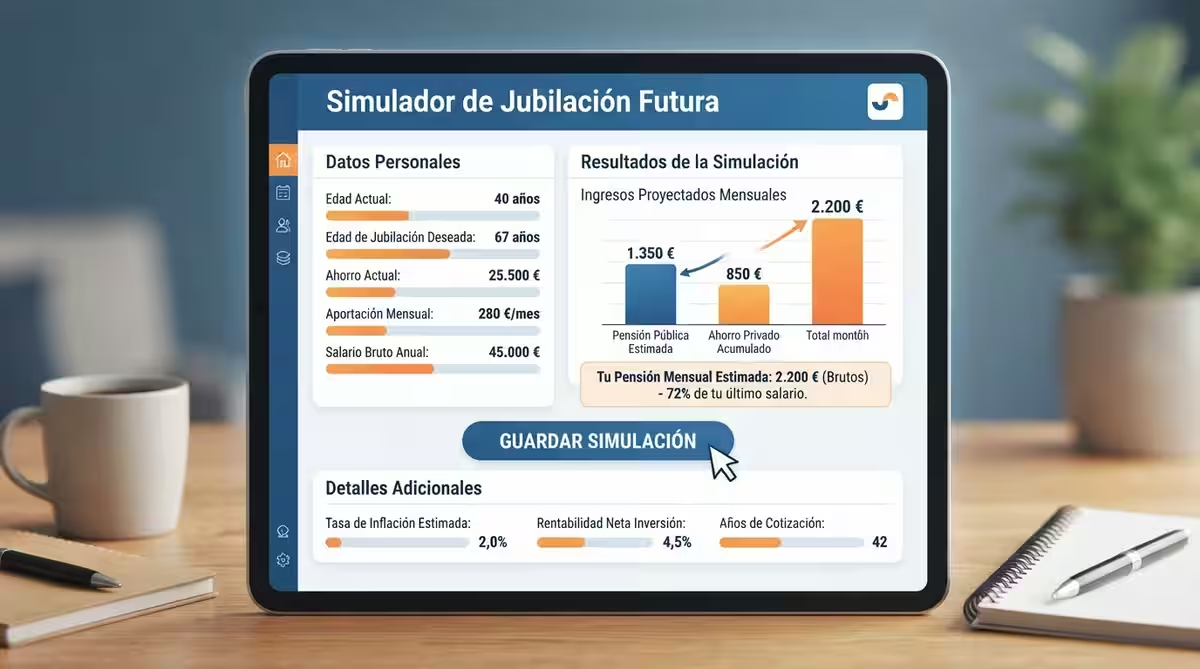
- Usa el simulador oficial de jubilación de la Sede Electrónica de la Seguridad Social para estimar tu base reguladora y tu pensión con tus datos reales.
- Revisa que no falten periodos cotizados. Los errores de empresa (altas tardías, bajas mal comunicadas) son más comunes de lo que parece.
- Si detectas una discrepancia, puedes presentar una reclamación ante la Tesorería General de la Seguridad Social aportando contratos, nóminas o certificados de empresa que acrediten el periodo no computado.
- Cuando llegue el momento, puedes iniciar el trámite y solicitar la jubilación por internet directamente desde la Sede Electrónica, sin necesidad de desplazarte a una oficina.
Errores frecuentes que reducen tu base reguladora sin que lo sepas
- Cotizar por la base mínima siendo autónomo cuando tus ingresos reales permitirían cotizar por una base más alta, lo que reduce artificialmente tu futura pensión.
- No revisar los periodos de convenio especial tras un ERE o una excedencia, que pueden quedar mal registrados si no se formalizan correctamente.
- No reclamar lagunas mal integradas, especialmente tras la ampliación de cobertura de 2026 para la brecha de género, que muchas personas todavía no conocen.
- Desconocer que ciertos complementos salariales cotizan (horas extra, complementos de puesto, determinadas pagas) y deberían constar en tu base de cotización mensual.
¿Tuviste un periodo en una mutualidad profesional antes de darte de alta en el RETA? Puede estar reduciendo tu base reguladora sin que lo sepas — y desde 2026 existe una vía legal para solucionarlo: la pasarela RETA para mutualistas.
Preguntas frecuentes sobre la base reguladora
¿La base reguladora es lo mismo que mi pensión?
No. La base reguladora es la cantidad de partida sobre la que se aplica un porcentaje, según tus años cotizados, y en su caso coeficientes reductores por anticipación o incentivos por demora, para obtener el importe final de tu pensión.
¿Puedo elegir qué método de cálculo se me aplica?
No. Lo decide de oficio el INSS, aplicando automáticamente el método que resulte más favorable para ti, sin que tengas que solicitarlo ni hacer ningún trámite adicional.
¿Afecta el trabajo a tiempo parcial a mi base reguladora?
Sí. Se computan todos los periodos en los que estuviste de alta, con reglas específicas de integración para el trabajo a tiempo parcial. Si este es tu caso, te lo explicamos con más detalle en nuestro artículo sobre cómo se calcula la pensión de jubilación paso a paso.
¿Dónde reviso mi base reguladora estimada?
En el simulador oficial de jubilación de la Seguridad Social, usando los datos de tu Informe de Vida Laboral y tu Informe de Bases de Cotización, tal como explicamos en el apartado anterior.
Este artículo se actualiza conforme a la normativa vigente derivada del Real Decreto-ley 2/2023. Las cuantías de pensión mínima y máxima pueden variar con cada revalorización anual; consulta siempre la cifra actualizada en la Sede Electrónica de la Seguridad Social antes de tomar decisiones.
Deja una respuesta